الرئيسية‹مركز المعرفة‹المملكة العربية السعودية

تقرير السوق العقاري السعودي 2026
تقارير السوق العقاري · إصدار 2026

تقرير السوق العقاري السعودي 2026

تحليل استراتيجي وديناميكيات السوق لعام 2026

يقدّم تقرير السوق العقاري السعودي 2026 من تكامل المتقدمة قراءة مؤسسية مبنية على البيانات لسوق المملكة بمناطقها الثلاث عشرة، مع تركيز على الرياض وجدة والدمام/الخبر ومكة المكرمة والمدينة المنورة ومواقع المشاريع الكبرى. ويغطي الفترة المرجعية من الربع الثالث 2025 إلى الربع الأول 2026 عبر تسعة محاور تمتد من الاقتصاد الكلي والتشريعات إلى القطاعات السكنية والمكتبية والتجزئة والضيافة، وتُختتم بعشر فرص استثمارية مرتبة.

66 صفحة · 15.5 ميغابايت · PDF

أبرز الأرقام

1.3+ تريليون دولار

محفظة المشاريع الإنشائية والبنية التحتية المعلنة

4.1–4.9%

نمو الناتج المحلي غير النفطي

830 ألف

وحدة سكنية طلب تراكمي مؤكد حتى 2030

98–99%

إشغال مكاتب الفئة الممتازة في الرياض

540+

شركة عالمية حاصلة على ترخيص المقر الإقليمي

150 مليون

زائر مستهدف بحلول 2030

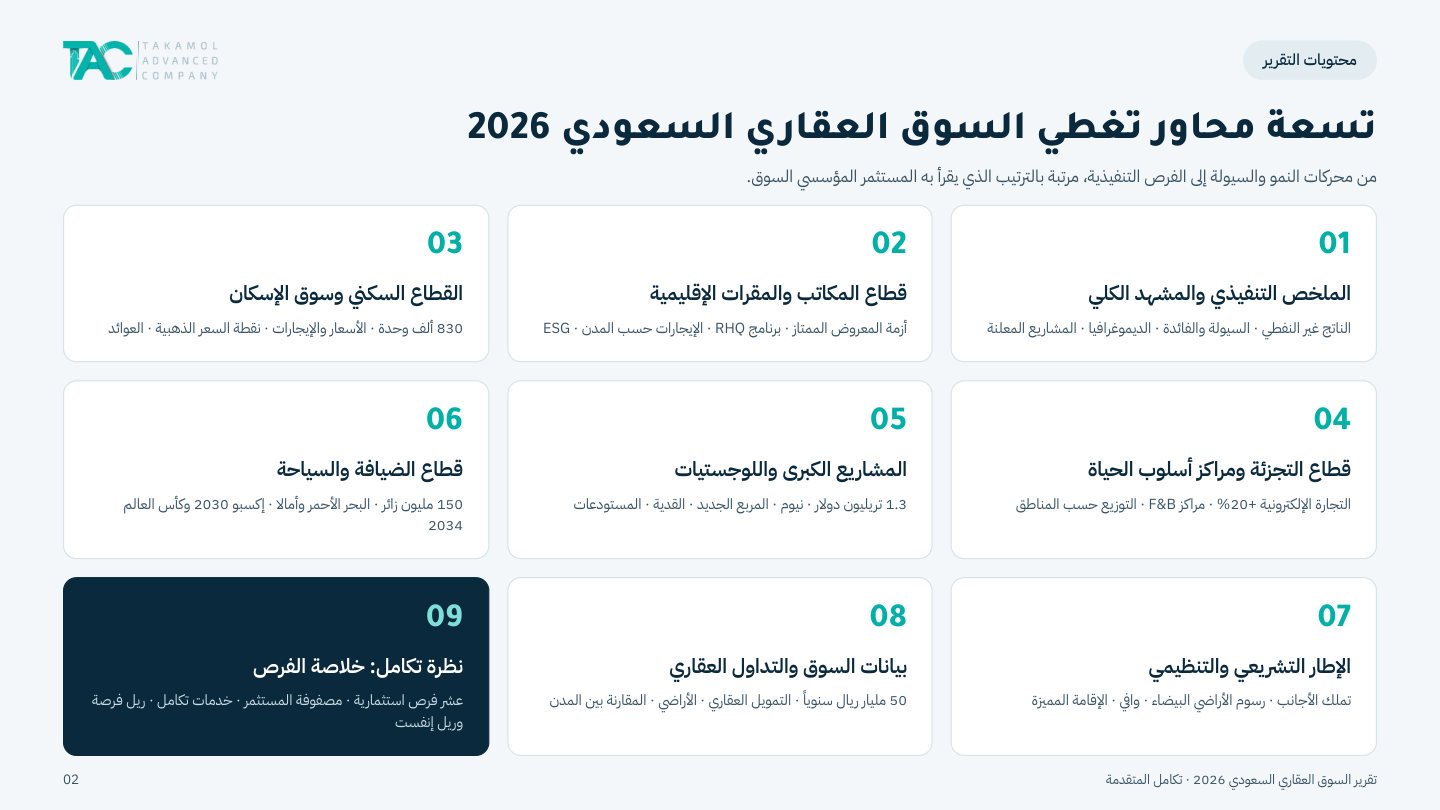
محاور التقرير

ملخص لأبرز ما يتناوله كل محور، والتفاصيل الكاملة والرسوم البيانية والجداول في التقرير.

01

الملخص التنفيذي والمشهد الكلي

ينمو الناتج المحلي غير النفطي بين 4.1 و4.9%، ويبلغ تكوين رأس المال الثابت 32% من الناتج، فيما تتجاوز محفظة المشاريع المعلنة 1.3 تريليون دولار، ما يجعل الطلب العقاري نتاج إعادة هيكلة رأسمالية لا طفرات سيولة عابرة. ويضع التقرير الطلب التراكمي المؤكد على الإسكان حتى 2030 عند 825–830 ألف وحدة، بينما لا تغطي التسليمات السنوية سوى 60–65% من الطلب العضوي. وتجمع الأصول التشغيلية المؤسسية بين أعلى عائد وأدنى شواغر، كالشقق المخدومة بعائد 8.0–9.2% ومكاتب الفئة الممتازة في الرياض بعائد صافٍ 8.2–8.8%.
02

قطاع المكاتب والمقرات الإقليمية

يعيش سوق المكاتب في الرياض مرحلة «أزمة المعروض الممتاز»، إذ يبلغ إشغال الفئة الممتازة 98–99% ويتجاوز النمو الإيجاري 19% في المواقع الاستراتيجية، مع أكثر من 540 شركة حاصلة على ترخيص المقر الإقليمي. ويبلغ متوسط إيجار الفئة الممتازة في الرياض 2,770 ريال/م² سنويًا، ويصل إلى 4,000 ريال في KAFD مقابل 1,600 ريال في جدة. ويتوقع التقرير دخول نحو 1.1 مليون م² في 2027–2028 دون انهيار إيجاري، مع بقاء العوائد الصافية للمكاتب الممتازة عند 8.2–8.8%، فيما تشترط أكثر من 70% من الشركات العالمية اعتمادًا أخضر.

03

القطاع السكني وسوق الإسكان

يتجاوز الطلب التراكمي المؤكد على الإسكان 830 ألف وحدة حتى 2030، مع نسبة تملك للأسر السعودية تبلغ 63.7% مقابل مستهدف 70%. وتقود الرياض الأسعار بمتوسط 5,150–5,400 ريال/م² للشقق ونمو سنوي 8.5% وإيجارات ترتفع 12–16%، مقابل نمو 2.5% في جدة و1.8% في الدمام/الخبر. وتستحوذ الشقق على 62% من المبيعات، وتسجل شقق 120–180 م² في فئة 0.9–1.4 مليون ريال نسب بيع تتجاوز 90% خلال أشهر الإطلاق الأولى، بينما يبلغ العائد الإجمالي لشقق الرياض 6.8–7.5%.

04

قطاع التجزئة ومراكز أسلوب الحياة

يرصد التقرير تحولًا من الموالت المغلقة التقليدية إلى مراكز أسلوب الحياة المفتوحة، في ظل نمو التجارة الإلكترونية بأكثر من 20% سنويًا ونمو المعاملات الرقمية في تجزئة الرياض بأكثر من 21%. وتحقق مراكز أسلوب الحياة والمطاعم إشغالًا يتجاوز 92% مقابل نحو 80% تقديريًا للموالت التقليدية، ويخصص المطورون الناجحون أكثر من 50% من المساحات التأجيرية للمطاعم والترفيه. وتضيف المشاريع الكبرى وجهات جديدة، منها 900,000 م² من المساحات التجارية في المربع الجديد، مع أكثر من 1.5 مليون م² تقديرية من مساحات التجزئة والترفيه الجديدة في الرياض حتى 2030.

05

المشاريع الكبرى واللوجستيات

تتجاوز المشاريع الإنشائية والتطويرية المعلنة 1.3 تريليون دولار، منها أكثر من 196 مليار دولار عقود ممنوحة فعليًا وقيد التنفيذ، إضافة إلى أكثر من 380,000 وحدة سكنية جديدة ضمن المشاريع العملاقة حتى 2030. وتستحوذ الرياض وحدها على أكثر من 314 مليار دولار من المشاريع المعلنة، فيما تسجل العقارات المجاورة لمواقع المشاريع الكبرى ارتفاعات سعرية بين 15% و25%. وفي اللوجستيات يقترب إشغال المستودعات الحديثة من 95% مع نمو إيجاري 8–12% سنويًا، وتحقق مراكز البيانات عوائد صافية مستقرة بين 8 و9%.

06

قطاع الضيافة والسياحة

تستهدف المملكة 150 مليون زائر محلي ودولي بحلول 2030، ويتجاوز نمو العائد لكل غرفة متاحة (RevPAR) في الرياض 18%، فيما يتجاوز متوسط السعر اليومي المتوقع للمنتجات فائقة الفخامة 1,200 دولار لليلة. ويضيف الساحل الغربي أكثر من 11,800 مفتاح فاخر في المرحلة الأولى بين البحر الأحمر وأمالا، بينما يولّد إكسبو 2030 طلبًا على أكثر من 40,000 غرفة فندقية إضافية. وتُظهر تقديرات التقرير أن الشقق المخدومة هي الأسرع استردادًا لرأس المال (5.5–7 سنوات) وصاحبة أعلى معدل عائد داخلي (16–19%).

07

الإطار التشريعي والتنظيمي

يرصد التقرير قرارات تنظيمية بين الربع الثالث 2025 والربع الأول 2026 نقلت السوق من المضاربة إلى الاستدامة التشغيلية، أبرزها نظام تملك غير السعوديين في مناطق محددة، وتوسيع رسوم الأراضي البيضاء بهيكل تصاعدي يصل إلى 10% في الرياض مع تحديد أكثر من 411 مليون م² من الأراضي غير المطورة، ومنصة «توازن» بسقف 1,500 ريال/م² للأراضي السكنية المدعومة. كما أسهم نظام «وافي» في نمو مشاريع البيع على الخارطة بأكثر من 60% خلال عامين مع تراجع مخاطر التعثر إلى شبه الصفر.

08

بيانات السوق والتداول العقاري

تتجاوز القيم السنوية للصفقات السكنية 50 مليار ريال رغم التراجع العددي للصفقات، وتتخطى تمويلات الأفراد العقارية 27.8 مليار ريال ربع سنويًا، ما يؤكد أن الطلب الحقيقي لا يزال نشطًا رغم الفائدة. ويبلغ المخزون السكني القائم في الرياض 1.45 مليون وحدة، وتبلغ مساحاتها المكتبية القائمة 6.1 مليون م² أقل من 35% منها فئة أولى. ويتصدر نمو الإيجارات مكاتب الفئة A في الرياض (حتى 19%) ثم السكن في الرياض (حتى 16%) فالمستودعات (حتى 12%)، بينما تقدم جدة والشرقية تذكرة دخول أدنى بنحو 25–40%.

09

نظرة تكامل: خلاصة الفرص

يختتم التقرير بعشر فرص استثمارية في المملكة مرتبة حسب قوة الطرح، تتصدرها الشقق المخدومة بنظام البناء للتأجير للكفاءات التنفيذية في شمال الرياض بعائد 8.0–9.2%، تليها مكاتب الفئة الممتازة الخضراء المؤجرة مسبقًا في الرياض، ثم المستودعات الحديثة ومراكز البيانات بعوائد صافية 8–9%. ويقدم مصفوفة تربط الفرص بشرائح المستثمرين، من المستثمر الفرد برأس مال 0.5–3 ملايين ريال وعائد مستهدف 5.5–7.5%، إلى المستثمر المؤسسي والصناديق برأس مال يتجاوز 300 مليون ريال وعائد مستهدف 8–9%.

صفحة محتويات التقرير

اطّلع على التقرير الكامل

يضم التقرير الكامل التحليلات التفصيلية والرسوم البيانية وجداول البيانات ومصادرها، إلى جانب خرائط الفرص الاستثمارية.

تحميل التقرير PDF66 صفحة · 15.5 ميغابايت · PDF

الملخص مستخلص من تقارير السوق العقاري الصادرة عن تكامل المتقدمة لعام 2026، والأرقام للاطلاع العام. التفاصيل والمصادر في التقرير الكامل.

تقارير أخرى