الرئيسية‹مركز المعرفة‹جدة

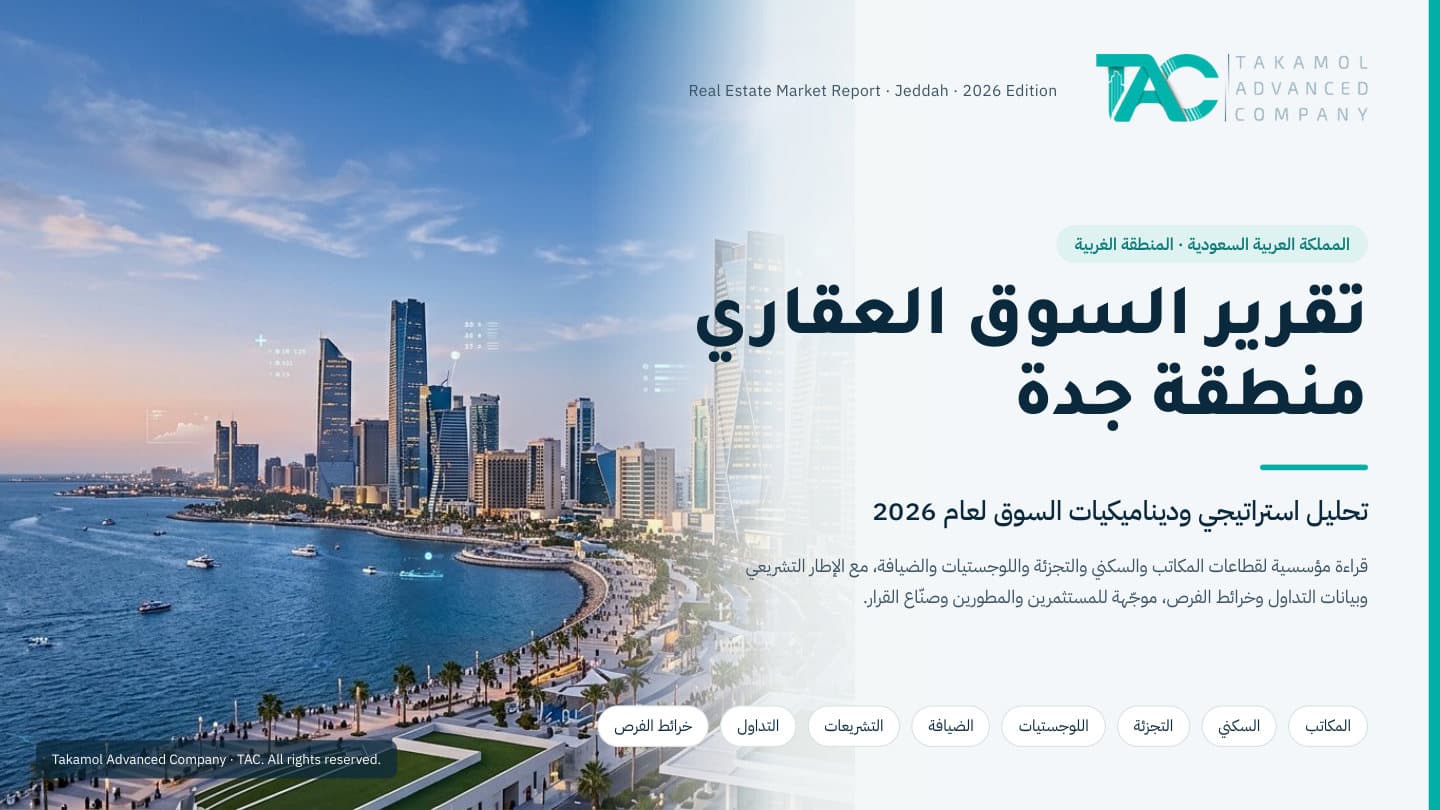
تقرير السوق العقاري — منطقة جدة 2026
تقارير السوق العقاري · إصدار 2026

تقرير السوق العقاري — منطقة جدة 2026

تحليل استراتيجي وديناميكيات السوق لعام 2026

يقدّم هذا التقرير من تكامل المتقدمة قراءة مؤسسية للسوق العقاري في محافظة جدة لعام 2026، تغطي قطاعات المكاتب والسكني والتجزئة واللوجستيات والضيافة، إلى جانب الإطار التشريعي وبيانات التداول وخرائط الفرص. ويستند إلى بيانات السجل العقاري ومصادر رسمية للفترة من يناير إلى أغسطس 2026، مع تحليل على مستوى النطاقات الأربعة للمدينة، موجّه للمستثمرين والمطورين وصنّاع القرار.

67 صفحة · 15.0 ميغابايت · PDF

أبرز الأرقام

3.75 مليون

نسمة في محافظة جدة

95%

إشغال المكاتب الفاخرة من الفئة A

97%

متوسط الإشغال اللوجستي في جدة

7–13 ألف وحدة

فجوة سكنية سنوية تقديرية

16.87 مليار ريال

قيمة الصفقات السكنية من يناير إلى أغسطس 2026

600+ ألف م²

مساحات تجزئة جديدة مخططة حتى 2030

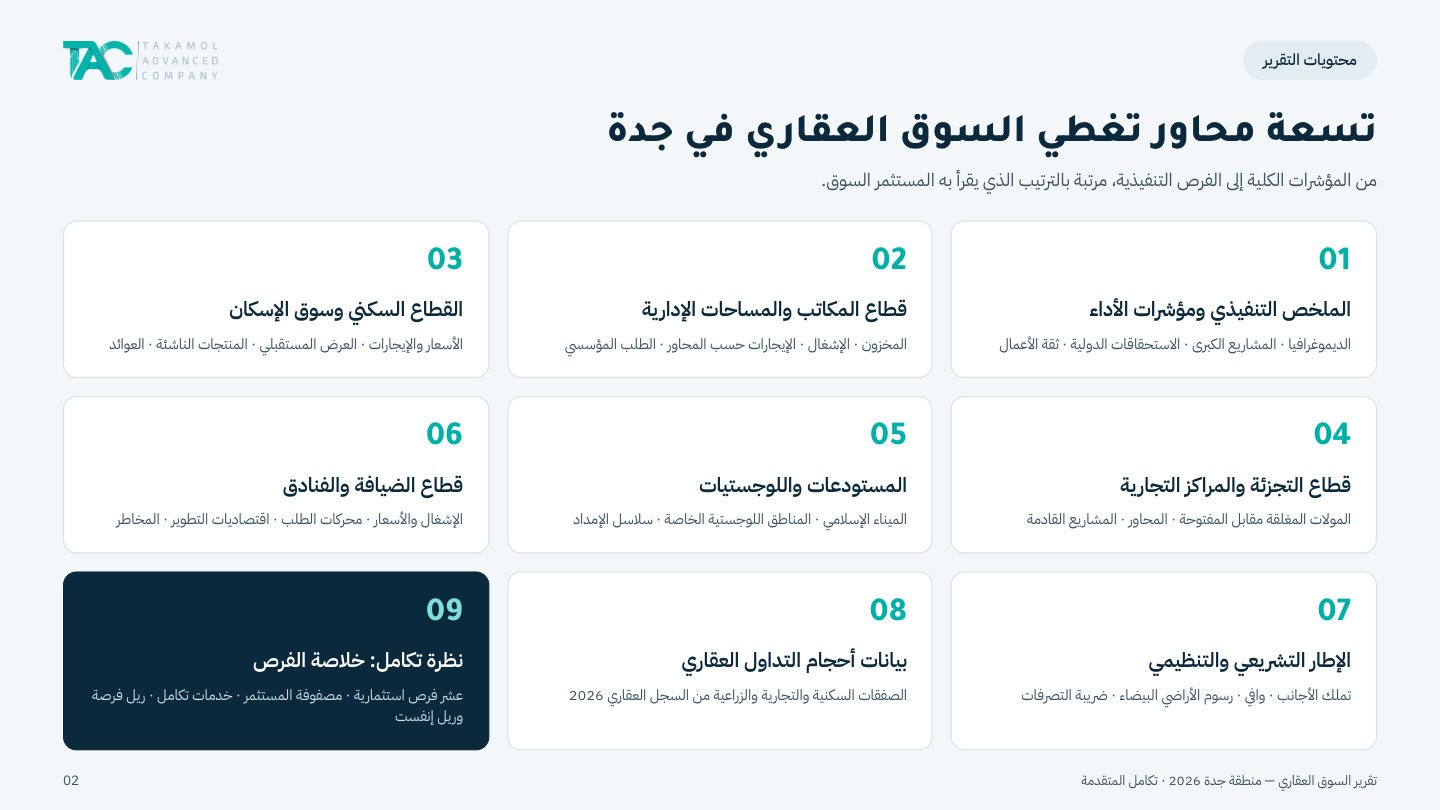
محاور التقرير

ملخص لأبرز ما يتناوله كل محور، والتفاصيل الكاملة والرسوم البيانية والجداول في التقرير.

01

الملخص التنفيذي ومؤشرات الأداء

يقدّم الملخص جدة بوصفها البوابة التجارية واللوجستية للمملكة على البحر الأحمر، بكتلة سكانية تبلغ 3.75 مليون نسمة، 69% منهم دون 35 عامًا. ويعمل السوق قرب طاقته القصوى: إشغال 95% لمكاتب الفئة A و97% للمستودعات و96% للمجمعات المفتوحة، مقابل 64.5% للفنادق سنويًا. ولا يغطي المعروض السكني المخطط (نحو 15 ألف وحدة سنويًا) سوى جزء من حاجة تُقدَّر بين 22 و28 ألف وحدة، فيما ترسم المشاريع الكبرى، من مرافي ووسط جدة إلى توسعة المطار لاستيعاب 100–114 مليون مسافر، محطات إعادة تسعير السوق حتى 2034.
02

قطاع المكاتب والمساحات الإدارية

يتجاوز المخزون المكتبي القائم 2.8 مليون م²، أي نحو 55% من مخزون الرياض، لكن شغور الفئة A لا يتجاوز 5.1% وإشغالها بين 93% و95%، ما يعني نقصًا في المعروض النوعي لا فائضًا. وتنمو إيجارات الفئة A بنسبة 7–10% سنويًا بعائد صافٍ 7–8%، ويتصدر طريق الملك عبدالعزيز بمتوسط 1,250 ريالًا للمتر المربع سنويًا مقابل 550 ريالًا على طريق الملك فهد. ويحدد التقرير نافذة الدخول قبل موجة معروض تبلغ 303 آلاف م² في 2028–2030، منها 200 ألف م² في KAIA City.

03

القطاع السكني وسوق الإسكان

يتجاوز المخزون السكني 1.24 مليون وحدة تشكّل الشقق أكثر من 62% منها، ويتراوح متوسط سعر المتر للشقق بين 3,900 و4,800 ريال بارتفاع 4.0%، مع نمو 6.3% في إيجاراتها. ويبلغ المعروض المخطط تسليمه 45 ألف وحدة في 2026–2028، و67,500 وحدة في مرحلة التخطيط 2028–2030، مقابل حاجة سنوية بين 22 و28 ألف وحدة. ويصل الفارق السعري بين نطاقات جدة الأربعة إلى نحو الضعف، وتحقق الشقق الاستثمارية الصغيرة عوائد صافية تصل إلى 8.5% قرب الكورنيش ومحطة القطار.

04

قطاع التجزئة والمراكز التجارية

تتجاوز المساحة التأجيرية القائمة 2.78 مليون م²، وتسجل الوجهات الكبرى إشغالًا 94.5% والمجمعات المفتوحة 96% مقابل 89% للمولات الإقليمية التقليدية، فيما تستحوذ المطاعم والترفيه والواجهات المفتوحة على 52% من حركة الزوار اليومية. ويحقق النموذج المفتوح فارقًا إيجاريًا يصل إلى 40% عند الحد الأعلى. ومن المخطط إضافة أكثر من 600 ألف م² حتى 2030، أي نحو 22% فوق المخزون القائم، تتركز في الوجهات المفتوحة والواجهات المائية، أبرزها ويستفيلد جدة بأكثر من 155,000 م².

05

المستودعات واللوجستيات

يُعد القطاع الأعلى إشغالًا وعائدًا في جدة، بإشغال 97% وعائد صافٍ تقديري 8.5–10.0% على مساحة تقارب 20.2 مليون م²، لا ينمو معروضها إلا بنحو 1.4% سنويًا مقابل نمو إيجاري يقارب 8%. وتصل الإيجارات في المواقع المتميزة بمثلث الميناء–الخُمرة–المطار إلى 387 ريالًا للمتر المربع سنويًا، مقابل 160 ريالًا للمستودعات التقليدية. ويغذي الطلبَ ميناء جدة الإسلامي بطاقة مناولة 130 مليون طن، والمناطق اللوجستية الخاصة، والتجارة الإلكترونية، وفجوة واضحة في سعة التخزين المبرد.

06

قطاع الضيافة والفنادق

يضم السوق 16,800–17,200 غرفة فندقية بإشغال سنوي 64.5% يقفز إلى 88–94% في رمضان وإجازات المدارس وموسم الفورمولا 1، بمتوسط سعر يومي 735 ريالًا للغرفة وعائد 474 ريالًا لكل غرفة متاحة. ويستحوذ الترفيه والمواسم الشاطئية على 40% من الطلب، وسياحة الحرمين على 32%. وتبرز الشقق المخدومة بوصفها الأسرع استردادًا، بعائد داخلي متوقع 13.5–16.0% وفترة استرداد 6.2–7.5 سنوات، مع تمويل من صندوق التنمية السياحي يغطي حتى 50% من التكلفة الرأسمالية.

07

الإطار التشريعي والتنظيمي

يرصد التقرير قرارات تنظيمية جذرية بين الربع الثالث 2025 والربع الأول 2026 نقلت السوق من المضاربة إلى الاستدامة التشغيلية: نظام تملك غير السعوديين، وتحديث لوائح «وافي»، وتوسعة رسوم الأراضي البيضاء (2.5% سنويًا وتصاعديًا حتى 10%)، ومنصة «توازن» بسقف سعري 1,500 ريال للمتر المربع من الأراضي السكنية للمواطنين المؤهلين. ولوقوع جدة خارج نطاق الحرمين تُعد البوابة الطبيعية للتملك الأجنبي في المنطقة الغربية. وتبلغ ضريبة التصرفات العقارية 5% مع إعفاء المسكن الأول حتى 1,000,000 ريال.

08

بيانات أحجام التداول العقاري

تُظهر بيانات السجل العقاري من يناير إلى أغسطس 2026 تسجيل 14,391 صفقة في محافظة جدة، يستحوذ القطاع السكني على 95.6% منها، أي 13,753 صفقة قيمتها 16.87 مليار ريال، بمتوسط 1.23 مليون ريال للصفقة و2,382 ريالًا للمتر المربع. وسجل القطاع التجاري 635 صفقة بقيمة 5.94 مليار ريال ومتوسط 9.35 مليون ريال، أي 7.6 أضعاف متوسط الصفقة السكنية، مقابل 3 صفقات زراعية فقط. وتُظهر المقارنة المرجعية مع الرياض أن إيجار مكاتب الفئة A في جدة أقل بنحو 40–45%.

09

نظرة تكامل: خلاصة الفرص

يختتم التقرير بعشر فرص استثمارية مرتبة حسب قوة الطرح، تتصدرها مستودعات الفئة A في مثلث الميناء–الخُمرة–المطار (إشغال 97% وعائد صافٍ 8.5–10%)، تليها الشقق الفندقية المخدومة قرب المطار وقطار الحرمين بعائد داخلي 13.5–16%، ثم مجمعات أسلوب الحياة المفتوحة في الأحياء الشمالية. وتطابق مصفوفة المستثمر الفرص مع أربع فئات، من المستثمر الفرد برأس مال 0.5–3 ملايين ريال إلى المستثمر المؤسسي والصناديق بأكثر من 300 مليون ريال.

صفحة محتويات التقرير

اطّلع على التقرير الكامل

يضم التقرير الكامل التحليلات التفصيلية والرسوم البيانية وجداول البيانات ومصادرها، إلى جانب خرائط الفرص الاستثمارية.

تحميل التقرير PDF67 صفحة · 15.0 ميغابايت · PDF

الملخص مستخلص من تقارير السوق العقاري الصادرة عن تكامل المتقدمة لعام 2026، والأرقام للاطلاع العام. التفاصيل والمصادر في التقرير الكامل.

تقارير أخرى